

מהי שמאות אלמנטרית?
"נזק אלמנטרי" הוא המונח המקצועי לנזק שנגרם על ידי כוח טבע או אירוע פתאומי שאינו תלוי בבעל הרכוש – שריפה, הצפה, נזילת צנרת, סערה, רעידת אדמה, ברקים או נזקי מים אחרים.
פוליסת ביטוח אלמנטרי היא הביטוח שמכסה סיכונים אלה, בין אם מדובר בדירת מגורים, בית פרטי או עסק.
שמאות אלמנטרית היא הבדיקה המקצועית שמתרגמת את הנזק בפועל לסכום כספי מדויק, מבוססת ומנומקת – שעליו מתבססת התביעה מול חברת הביטוח.
אילו נזקים נכללים תחת ביטוח אלמנטרי?
הפוליסה האלמנטרית הסטנדרטית מכסה בדרך כלל את סוגי הנזקים הבאים:
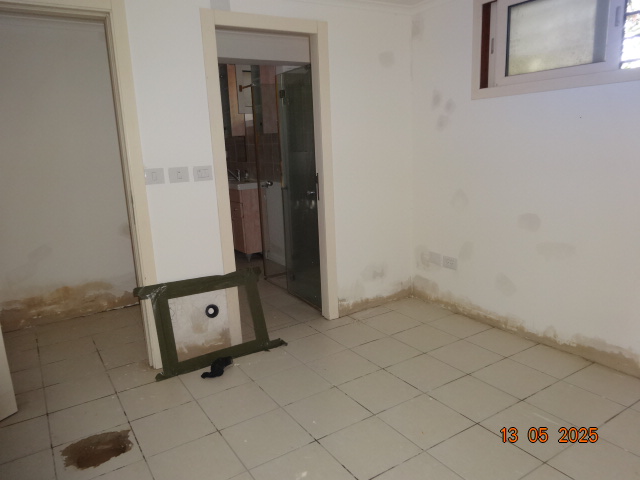
- נזקי מים והצפה – פיצוץ צנרת, נזילה, גיבוי ביוב, הצפה מגשמים או ממערכת כיבוי אש. מידע מורחב בעמוד נזקי מים, הצפה ורטיבות.
- נזקי אש ופיח – שריפה, התלקחות, נזק עקיף מעשן ופיח. הרחבה בעמוד נזקי אש ופיח.
- נזקי טבע – סופות, רוחות עזות, ברד, שיטפונות ורעידות אדמה. פירוט בעמוד נזקי טבע, שיטפונות וסערה.
- נזקי פריצה ונזק בזדון – במסגרת הרחבות מסוימות בפוליסה.
חשוב לבדוק את תנאי הפוליסה הספציפית שלכם, שכן ההיקף המדויק, הסייגים וגבולות האחריות משתנים בין חברות הביטוח ובין מסלולי ביטוח שונים.
מתי צריך שמאי אלמנטרי פרטי, ומתי מסתפקים בשמאי מטעם חברת הביטוח?
כאשר מוגשת תביעת נזק אלמנטרי, חברת הביטוח שולחת מטעמה שמאי משלה.
חשוב להבין: השמאי מטעם החברה עובד עבור המבטח, לא עבורכם. תפקידו לבדוק את הנזק, אך האינטרס שלו אינו בהכרח זהה לאינטרס שלכם כמבוטחים.
מומלץ להזמין שמאי רכוש פרטי במקרים הבאים:
- הנזק משמעותי (למעלה מכמה עשרות אלפי שקלים).
- חברת הביטוח מציעה הצעת פיצוי נמוכה מהותית מהעלות המשוערת של התיקון.
- קיים חשד לאי-הכרה בחלק מהנזקים, או לפרשנות מצמצמת של כיסויי הפוליסה.
- מדובר בנכס עסקי שבו הנזק כרוך גם באובדן הכנסות או השבתת פעילות.
- יש נזקים נסתרים שאינם נראים לעין בבדיקה שטחית (לחות בקירות, נזק למבנה מתחת לריצוף, נזק חשמלי).
שמאי פרטי בוחן את הנזק באופן עצמאי, בוחן את הפוליסה לעומק, ובמידת הצורך מנהל מו"מ מקצועי מול שמאי המבטח – כדי להביא לפיצוי ההוגן והמלא שמגיע לכם.
איך מתנהל תהליך השמאות בנזק אלמנטרי?
- עצירת הנזק – פעולה מיידית למניעת החמרת הנזק (סגירת ברז ראשי, ניתוק חשמל וכדומה), תוך שמירה על הראיות ככל הניתן.
- תיעוד ראשוני – צילום וסרטון של הנזק לפני כל פעולת ניקוי או תיקון.
- הודעה לחברת הביטוח – יש לדווח על הנזק בהקדם האפשרי, בהתאם לחובה הקבועה בסעיף 22 לחוק חוזה הביטוח.
- ביקור שמאי בנכס – בדיקה פיזית של היקף הנזק, מדידות, צילומים ואיסוף חוות דעת נלוות (חשמלאי, קונסטרוקטור וכדומה במקרה הצורך).
- הערכת עלות – חישוב עלות התיקון או ההשבה למצב קודם, לפי מחירי שוק עדכניים.
- עריכת חוות דעת שמאי – מסמך מפורט הכולל את ממצאי הבדיקה, הערכת הנזק והנימוקים לסכום שנקבע.
- הגשה וניהול מול חברת הביטוח – הצגת חוות הדעת, ובמידת הצורך ניהול משא ומתן עד לקבלת פיצוי.
איך מחשבים את גובה הפיצוי בנזק אלמנטרי?
גובה הפיצוי נגזר בעיקר מהיסוד הביטוחי שנקבע בפוליסה:
- ערך כינון – עלות השבת הרכוש למצבו החדש, ללא ניכוי פחת. נפוץ בפוליסות מבנה.
- ערך שיפוי (ערך מכביר בעת הנזק) – ערך הרכוש בפועל בעת קרות הנזק, לאחר ניכוי פחת. נפוץ יותר בביטוח תכולה ובביטוח עסקים.
מעבר לכך, השמאי בודק גם:
- תחולת השתתפות עצמית הקבועה בפוליסה.
- קיומם של סייגים והחרגות ספציפיים (למשל אי-כיסוי נזקי רטיבות הדרגתית שאינה תוצאה מאירוע פתאומי).
- מצב תת-ביטוח – מקרה שבו סכום הביטוח בפוליסה נמוך משווי הרכוש בפועל, מה שעלול להוביל להפחתה יחסית בפיצוי.
- עלויות נלוות – פינוי פסולת, אחסון זמני, דיור חלופי (אם רלוונטי לפי הפוליסה).
מחלוקות נפוצות מול חברות הביטוח בנזקי אלמנטר
גם כאשר יש פוליסה תקפה, לא תמיד הפיצוי המוצע משקף את הנזק האמיתי. המחלוקות השכיחות ביותר:
- קביעת סיבת הנזק – ניסיון לסווג נזק כ"בלאי" או "נזק הדרגתי" שאינו מכוסה, במקום אירוע פתאומי מכוסה.
- הערכת שווי חסר – שמאי המבטח מציע עלות תיקון נמוכה ממחירי השוק בפועל.
- פרשנות מצמצמת של הפוליסה – החלת סייגים באופן רחב מדי ביחס לתנאי הפוליסה בפועל.
- אי-הכרה בנזקים נסתרים – התעלמות מנזקים שאינם נראים בבדיקה חיצונית בלבד.
- עיכובים בתשלום – חריגה מלוחות הזמנים הקבועים בחוק חוזה הביטוח לתשלום תגמולי הביטוח.
במקרים אלה, חוות דעת של שמאי רכוש פרטי ובלתי תלוי היא הכלי המרכזי לערעור על עמדת המבטח, ולעיתים גם הבסיס לפנייה לגורם מפקח או להליך משפטי.
למה חשוב לפנות לשמאי רכוש בלתי תלוי
שמאי רכוש פרטי עובד אך ורק עבור המבוטח, ללא ניגוד עניינים מול חברת הביטוח.
תפקידו לבחון את הנזק לעומק, לוודא שכל הנזקים – כולל הנסתרים – מתועדים ונכללים בהערכה, ולהציג חוות דעת מקצועית ומבוססת שתעמוד גם מול גורמים משפטיים במידת הצורך.
לצד הערכת שווי רכוש מדויקת, שמאי מנוסה מלווה אתכם מרגע קרות הנזק ועד קבלת הפיצוי בפועל – כולל ניהול מו"מ מול השמאי מטעם המבטח כאשר יש פער בין ההערכות.
סיכום
שמאות אלמנטרית היא הכלי המקצועי שמבטיח שנזק שנגרם מאירוע טבע או תאונה יתורגם לפיצוי הוגן ומלא.
ההסתמכות על שמאי מטעם חברת הביטוח בלבד עלולה להוביל לפיצוי חסר.
נגרם לכם נזק אלמנטרי בבית או בעסק? פנו לשמאי רכוש פרטי ומוסמך עוד לפני שאתם חותמים על כל הצעת פיצוי – כדי לוודא שאתם מקבלים את מלוא הפיצוי שמגיע לכם על פי הפוליסה והחוק.