
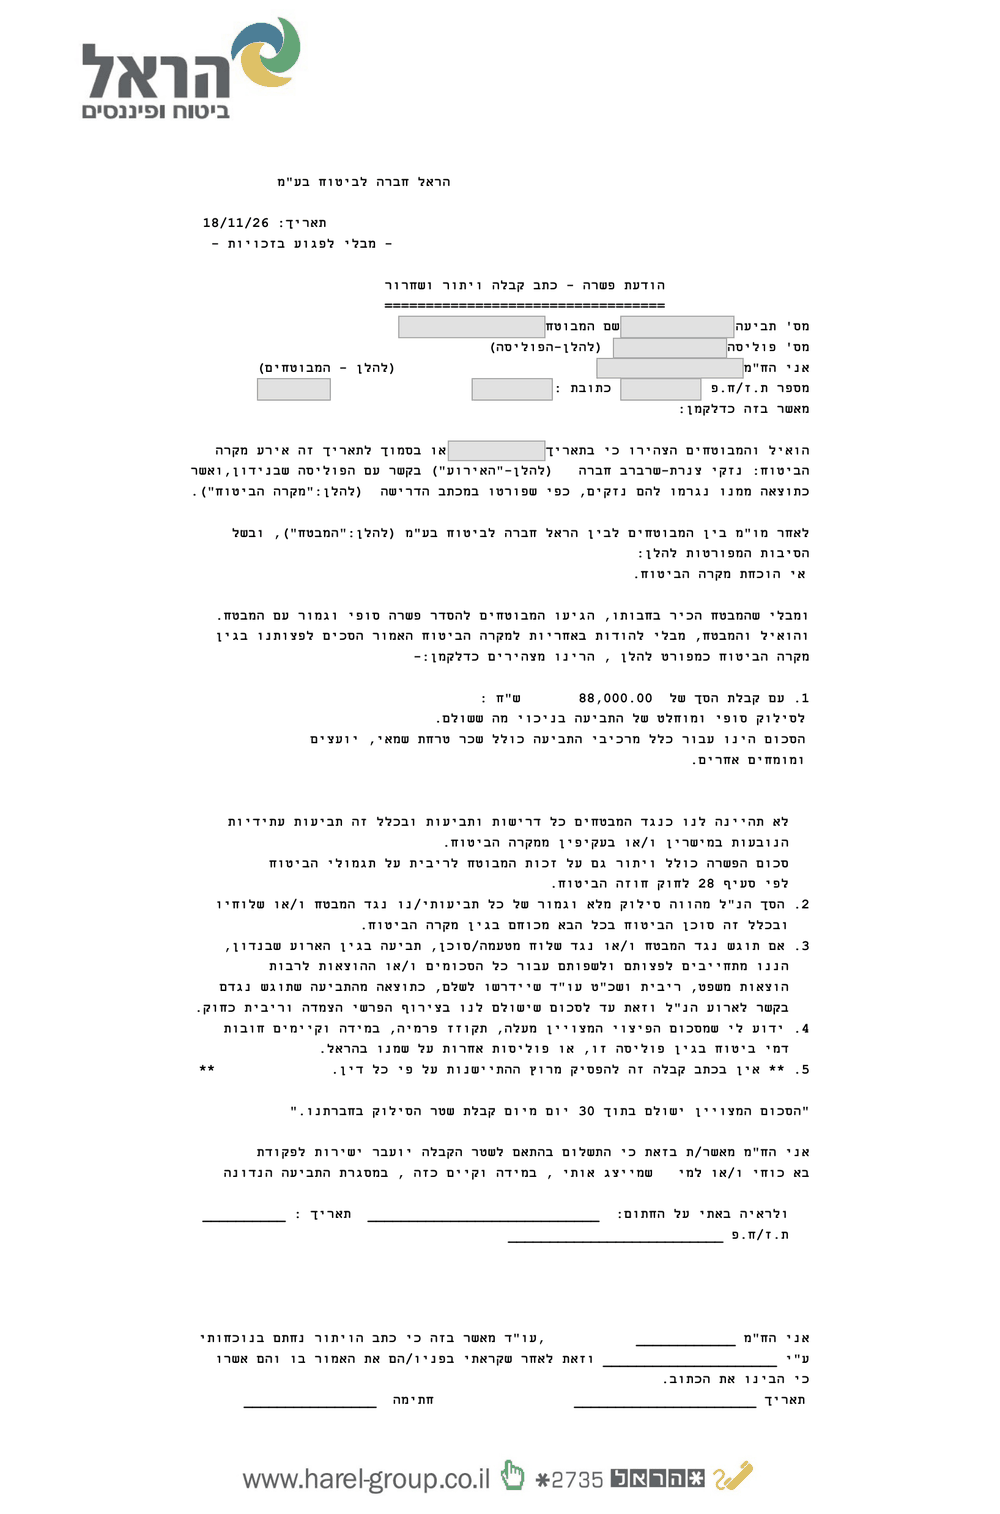
הודעת הפשרה שהתקבלה מחברת הביטוח. הפרטים המזהים הוסתרו.
בתביעה בגין נזקי צנרת שחברת הביטוח לא הכירה בה, הושגה הסכמה לתשלום של 88,000 ש״ח בפשרה.
המחלוקת
המבוטחים הגישו להראל חברה לביטוח תביעה בגין נזקי צנרת לפי פוליסת הביטוח שלהם. חברת הביטוח טענה שמקרה הביטוח לא הוכח, ולא הכירה בחבותה.
הטיפול בתביעה
משרדנו ליווה את המבוטחים בתביעה מול חברת הביטוח.
התוצאה
לאחר משא ומתן הושגה פשרה בסך 88,000 ש״ח, אף שחברת הביטוח לא הודתה באחריות למקרה.
מה המשמעות של "אי הוכחת מקרה הביטוח"
כשמגישים תביעה, ככלל על המבוטח להראות שקרה אירוע שהפוליסה מכסה. רק אחר כך עובר הנטל לחברת הביטוח, אם היא רוצה להסתמך על חריג בפוליסה. טענת "אי הוכחת מקרה הביטוח" אומרת שחברת הביטוח לא השתכנעה בשלב הראשון: לדעתה לא הוכח שהנזק נגרם מאירוע מכוסה.
חשוב לדעת שזו עמדה של צד אחד, לא הכרעה. במקרה הזה, למשל, חברת הביטוח לא הכירה בחבותה, ובכל זאת הסכימה לשלם 88,000 ש״ח בפשרה.
למה הטענה הזו נפוצה דווקא בנזקי צנרת
- נזק פתאומי מול נזק הדרגתי. חברות הביטוח טוענות לא פעם שהנזק נוצר לאט, מבלאי או מנזילה ממושכת, ולכן אינו מכוסה. ההבדל בין נזק פתאומי לנזק הדרגתי הוא לא פעם לב המחלוקת.
- מקור הנזילה לא מתועד. כשהצינור כבר תוקן ואין דוח של מאתר נזילות, קשה להראות מה בדיוק קרה.
- הנזק התגלה מאוחר. רטיבות בקיר או מתחת לריצוף מתגלה לפעמים רק אחרי שבועות, וזה מקשה לקבוע מתי האירוע התחיל.
איך מחזקים תביעת צנרת מול טענה כזו
- לתעד לפני שמתקנים, בלי לעכב את עצירת הנזילה: צילומים וסרטונים של מקור הנזילה ושל הנזק, לפני שהשרברב פותח ואחרי.
- לשמור את דוח מאתר הנזילות ואת החלקים שהוחלפו. הם הראיה הכי ישירה לאירוע.
- להודיע לחברת הביטוח מוקדם ולמסור לה את המידע והמסמכים שהיא מבקשת באופן סביר. החוק מחייב את זה, ועיכוב פותח פתח לטענות נוספות.
- להציג הערכת נזק מקצועית מטעמכם. שמאי מטעם המבוטח מתעד את היקף הנזק ואת עלות השיקום, ולא נשען רק על הערכת חברת הביטוח.
על מה לשים לב לפני שחותמים על כתב ויתור ושחרור
פשרה מול חברת ביטוח נסגרת בדרך כלל במסמך שנקרא "כתב קבלה, ויתור ושחרור". אחרי החתימה קשה מאוד לחזור ולתבוע עוד, ולכן כדאי לקרוא אותו בעיון ולהתייעץ עם עורך דין לפני החתימה:
- מה הסכום כולל. בכתבי ויתור נקבע לא פעם שהסכום מכסה את כל רכיבי התביעה, כולל שכר טרחת שמאי ומומחים. כדאי לוודא שזה נלקח בחשבון במשא ומתן.
- ויתור על ריבית לפי החוק. סעיף 28 לחוק חוזה הביטוח מזכה את המבוטח, בתנאים מסוימים, בהפרשי הצמדה ובריבית על תגמולי הביטוח. בכתבי ויתור נכלל לא פעם ויתור על הזכויות האלה.
- מתי ישולם הכסף. בהסכם הזה נקבע תשלום תוך 30 יום מקבלת שטר הסילוק בחברת הביטוח.
- האם יש תביעות שנשארות פתוחות, למשל נזק שעוד לא התגלה. אחרי ויתור כללי, לרוב כבר אי אפשר לתבוע עליהן.
שאלות נפוצות
חברת הביטוח טוענת שלא הוכח מקרה ביטוח. זה אומר שהתביעה נדחתה סופית?
לא בהכרח. זו עמדה של חברת הביטוח, ואפשר להשיב לה עם ראיות, חוות דעת ומשא ומתן. במקרה הזה הושגה פשרה למרות הטענה.
אפשר להגיע לפשרה בלי שחברת הביטוח מודה באחריות?
כן. בהסכם הזה נכתב במפורש שהמבטח לא הכיר בחבותו, ובכל זאת הוסכם על תשלום של 88,000 ש״ח.
מתי כדאי לפנות לשמאי מטעם המבוטח?
כמה שיותר מוקדם, ורצוי לפני שיקום הנזק. את הנזילה עצמה עוצרים מיד, ומתעדים תוך כדי. גם אחרי שהתקבלה דחייה או הצעה נמוכה כדאי לקבל ייעוץ לפני שחותמים על משהו.
חברת הביטוח לא מכירה בתביעת הצנרת שלכם? כך עובד שמאי נזקי צנרת מטעם המבוטח.
התוצאה מתייחסת לנסיבותיו הייחודיות של המקרה ואינה מהווה התחייבות לתוצאה דומה. המידע בדף כללי ואינו ייעוץ משפטי.