

מהי שמאות נזקי רכוש
שמאות נזקי רכוש היא תהליך מקצועי שבו שמאי מוסמך בודק, מתעד ומעריך בכסף את הנזק שנגרם לדירה, לבית, לעסק או לתכולה בעקבות אירוע ביטוחי — נזילה, שריפה, פריצה, נזקי טבע ועוד.
המטרה היא לתרגם נזק פיזי לחוות דעת כתובה ומנומקת, שמשמשת בסיס לתביעה מול חברת הביטוח.
ללא חוות דעת שמאי סדורה, קשה מאוד למבוטח להוכיח את היקף הנזק ואת עלות התיקון בפועל, וחברת הביטוח נוטה להסתמך רק על ההערכה שלה עצמה.
שמאי פרטי מול שמאי מטעם חברת הביטוח
כשנפתחת תביעת ביטוח, חברת הביטוח שולחת מטעמה שמאי שתפקידו להעריך את הנזק — אך חשוב להבין: השמאי הזה עובד ומקבל שכר מחברת הביטוח, ולכן האינטרס שלו אינו בהכרח זהה לאינטרס שלכם.
שמאי רכוש פרטי, לעומת זאת, מטעמכם בלבד. הוא בודק את הנזק בעיניים אובייקטיביות, לא כפוף למגבלות תקציב של המבטח, ותפקידו היחיד הוא לוודא שתקבלו פיצוי המשקף את הנזק האמיתי — לא פחות.
בפועל, הפער בין הערכת שמאי המבטח לבין הערכת שמאי פרטי יכול להגיע לעשרות אחוזים, במיוחד בנזקים מורכבים כמו רטיבות מתמשכת, נזקי אש עם פיח שחדר לכל הבית, או נזק שפגע גם בתכולה וגם במבנה. אפשר להעמיק בהבדלים בין השניים בשמאי פרטי מול שמאי חברת הביטוח: ההבדלים ששווים לכם כסף.
מתי חייבים לשכור שמאי רכוש פרטי
כאשר הנזק משמעותי — מבנה, תשתיות, ריהוט או ציוד יקר ערך שנפגעו.
כאשר חברת הביטוח מציעה פיצוי נמוך משמעותית מהעלות שקיבלתם מקבלן או מתקן.
כאשר הנזק מתמשך או הדרגתי (כגון נזילה סמויה בקירות) ויש מחלוקת על מועד היווצרותו.
כאשר יש חשד לנזק נסתר, כמו רטיבות שחדרה מתחת לריצוף או פגיעה במערכות חשמל.
בכל מקרה של שריפה, הצפה משמעותית, פריצה או נזקי טבע — אירועים שבהם היקף הנזק וההיבטים המשפטיים מורכבים במיוחד.
גם בנזקים "פשוטים" לכאורה מומלץ להתייעץ עם שמאי לפני חתימה על כל מסמך מטעם חברת הביטוח, כדי לא לוותר בטעות על זכויות.
תהליך שמאות נזקי רכוש שלב אחר שלב
1. דיווח מיידי לחברת הביטוח
מרגע שנודע לכם על הנזק, יש להודיע לחברת הביטוח בהקדם האפשרי. עיכוב בדיווח עלול לפגוע בזכות לפיצוי ולעורר חשד מיותר מצד המבטח.
2. עצירת הנזק ותיעוד ראשוני
יש לפעול מיד לבלימת הנזק (סגירת ברז מים, ניתוק חשמל וכדומה) ולתעד את המצב בתמונות ובווידאו לפני כל תיקון או ניקוי — התיעוד הזה הוא ראיה קריטית בהמשך.
3. הזמנת שמאי רכוש פרטי
מומלץ להזמין שמאי פרטי במקביל לפנייה לחברת הביטוח, ולא לחכות לשמאי מטעם המבטח בלבד. כך יש לכם מסמך עצמאי המתעד את הנזק כפי שהוא, לפני שינויים או תיקונים.
4. ביקור בשטח ואיסוף ראיות
השמאי מגיע לנכס, בוחן את הנזק לעומק, מודד, מצלם ואוסף כל מידע רלוונטי — לרבות חשבוניות, הצעות מחיר ותיעוד היסטורי של הנכס אם קיים.
5. הכנת חוות דעת שמאי
השמאי מכין דוח מפורט הכולל תיאור הנזק, גורם הנזק, הערכת עלות התיקון או ההחלפה, ולעיתים גם התייחסות לנזקים עקיפים כגון אובדן שימוש בנכס.
6. הגשת התביעה וניהול המשא ומתן
חוות דעת השמאי מוגשת לחברת הביטוח יחד עם יתר המסמכים הנדרשים. השמאי הפרטי מלווה אתכם גם בשלב המשא ומתן, ובמקרים רבים מצליח לצמצם משמעותית את הפער בין הצעת המבטח לבין הנזק האמיתי.
לפירוט מלא של המועדים שבהם מחויבת חברת הביטוח לפעול בכל שלב, ראו שמאי רכוש מציג מהם לוחות הזמנים של חברות הביטוח בתביעות נזקי רכוש.
ההיבט המשפטי – חוק חוזה הביטוח
תביעות נזקי רכוש בישראל מוסדרות בחוק חוזה הביטוח, התשמ"א-1981, הקובע חובות ברורות הן למבוטח והן למבטח:
סעיף 22 לחוק חוזה הביטוח:
"קרה מקרה הביטוח, על המבוטח להודיע על כך למבטח מיד לאחר שנודע לו על קרותו..."
סעיף 27 לחוק חוזה הביטוח:
"תגמולי הביטוח ישולמו תוך 30 ימים מהיום שהיו בידי המבטח המידע והמסמכים הדרושים לבירור חבותו..."
בפועל, המשמעות היא שחברת הביטוח חייבת לשלם את הסכום שאינו שנוי במחלוקת תוך 30 יום, ואת יתרת התגמולים לכל היותר תוך 60 יום מהשלמת הבירור. שמאי רכוש פרטי מכיר את הסעיפים הללו לעומק ומוודא שהם אכן נאכפים, ולא נשארים "המלצה" בלבד.
סוגי נזקי רכוש נפוצים
נזקי מים ורטיבות
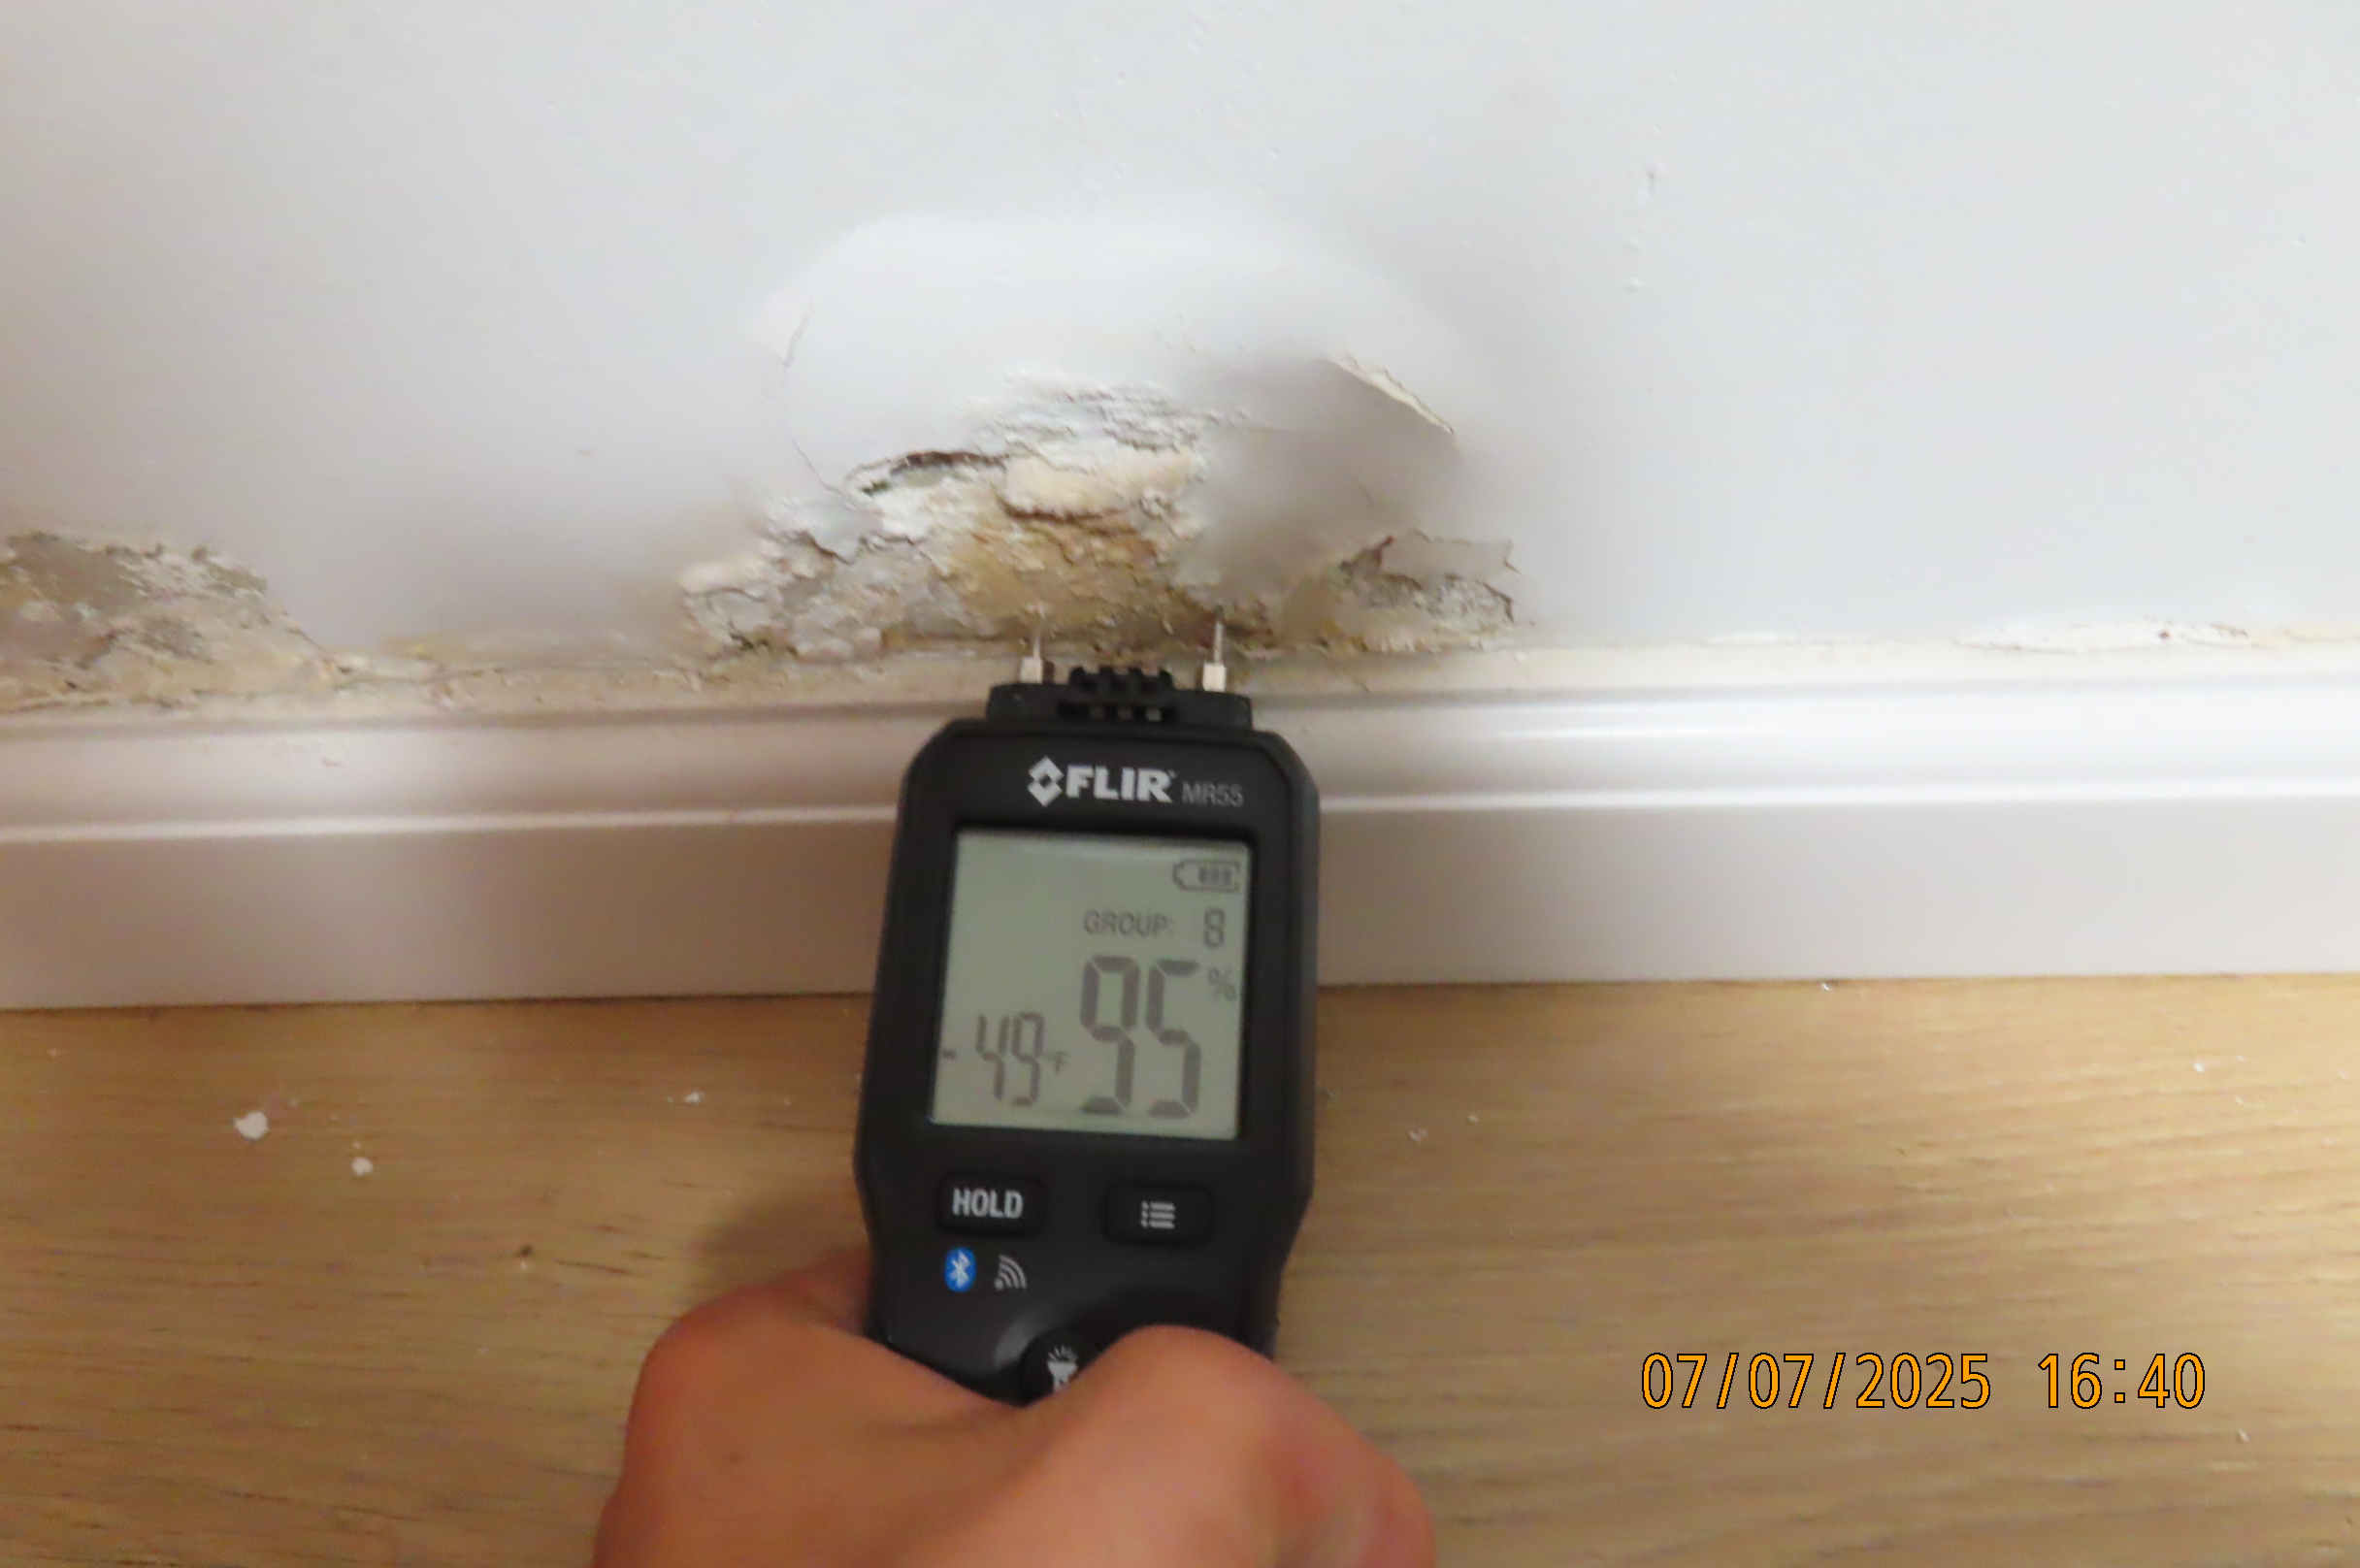
נזילות מצנרת, הצפות, רטיבות עולה מהקרקע או חודרת מהשכנים — מהנזקים הנפוצים והמורכבים ביותר להערכה, משום שחלקם מתפתחים בהדרגה ומשפיעים על שלד המבנה. הרחבה בנושא בשמאי נזקי מים: המדריך המלא לטיפול בנזקי מים ורטיבות.
נזקי אש ופיח
שריפה גורמת לרוב לנזק מורכב שמשלב פגיעה במבנה, בתכולה ובמערכות, לצד נזקי עשן ופיח שמתפשטים גם לאזורים שלא נשרפו ישירות. פירוט מלא בשמאי רכוש בנזקי אש – כל מה שחשוב לדעת בנזקי שריפה.
נזקי פריצה וגניבה
מעבר לרכוש שנגנב, יש להעריך גם נזק לדלתות, חלונות ומנגנוני נעילה שנפרצו — נזק שקל לפספס בדיווח ראשוני.
נזקי טבע
סופות, שיטפונות ורעידות אדמה עשויים לגרום לנזק נרחב שדורש הכרות עם כיסויים ביטוחיים ייעודיים וסייגים שמופיעים בפוליסה.
נזקים עקיפים
לצד הנזק הישיר, לעיתים נגרם גם נזק עקיף — אובדן הכנסה מעסק שנסגר זמנית, עלות מגורים חלופיים בזמן שיפוץ ועוד. שמאי מנוסה יודע לכמת גם רכיבים אלה ולא רק את הנזק הפיזי הגלוי.
טעויות נפוצות שפוגעות בגובה הפיצוי
המתנה עם הדיווח לחברת הביטוח, מתוך מחשבה "נחכה ונראה כמה גרוע זה".
תיקון הנזק או השלכת חפצים פגומים לפני תיעוד וביקור שמאי.
הסתמכות בלעדית על שמאי מטעם חברת הביטוח, ללא חוות דעת נגדית.
אי-שמירת קבלות, חשבוניות והצעות מחיר לתיקון.
חתימה על מסמכי סילוק או ויתור מבלי להבין את המשמעות המשפטית שלהם.
כל אחת מהטעויות הללו עלולה להפחית משמעותית את הפיצוי שתקבלו, ולעיתים אף לסכן את התביעה כולה.
איך בוחרים שמאי רכוש
הסמכה ורישיון: ודאו שהשמאי מחזיק ברישיון שמאי רכוש בתוקף ופועל לפי הכללים המקצועיים המחייבים.
ניסיון רלוונטי: שמאי עם ניסיון בסוג הנזק הספציפי שלכם (מים, אש, נזקי טבע) יזהה פרטים שעלולים להיעלם משמאי כללי.
עצמאות מלאה: ודאו שהשמאי אינו מועסק או תלוי בחברת הביטוח, כדי להבטיח חוות דעת אובייקטיבית לחלוטין.
ליווי עד הסוף: עדיף שמאי שמלווה אתכם לא רק בעריכת הדוח אלא גם במשא ומתן מול חברת הביטוח, עד לקבלת הפיצוי בפועל.
מידע נוסף על תפקידו המלא של שמאי הרכוש הפרטי לאורך התהליך זמין בשמאי רכוש פרטי – מה תפקידו של שמאי רכוש פרטי?.
לסיכום
שמאות נזקי רכוש היא לא פרוצדורה טכנית — היא הכלי שמכריע כמה כסף תקבלו בפועל בעקבות נזק לרכושכם.
דיווח מהיר, תיעוד נכון והזמנת שמאי רכוש פרטי כבר בשלב מוקדם הם ההבדל בין תביעה שמסתיימת בפיצוי חלקי לבין תביעה שממצה את מלוא הזכויות שלכם על פי חוק חוזה הביטוח.
נגרם נזק לרכוש שלכם? פנו אלינו עוד היום — אנחנו ברפאל שמאות רכוש נלווה אתכם מרגע הדיווח ועד קבלת הפיצוי המלא, בלי סחבת ובלי פשרות.